El efectivo contra el celular: lo que México está haciendo y lo que cambia para tu empresa
Una ley de pagos digitales, una cuenta para microcomercios que no pide RFC y la puerta al QR en cada terminal. Qué cambia para quien cobra y qué revisar antes de que lleguen las reglas.
La tiendita de la esquina le paga en efectivo al repartidor. Ese dinero viaja en el camión, se cuenta, se deposita, y al día siguiente alguien en la empresa intenta conciliarlo. Da igual si es una distribuidora de diez camiones o un corporativo con mil rutas: el efectivo del comercio más pequeño termina siendo un costo para quien le vende.
Y el gobierno ya se movió. En unas semanas coinciden una ley de pagos digitales, una cuenta para microcomercios que no pide RFC, apps bancarias que tendrán que transferir igual en cualquier banco y la puerta para que toda terminal acepte QR. La ley, por sí sola, cambia poco al día siguiente de publicarse; lo que cambia es el conjunto.
Qué busca la ley y por qué ahora
La Ley de Economía Digital para Pagos Digitales y Electrónicos tiene un objeto declarado: promover que personas, comercios y gobierno paguen con medios digitales (artículo 1). Además, reconoce la CURP Digital y el Expediente Digital Ciudadano para contratar servicios financieros a distancia.
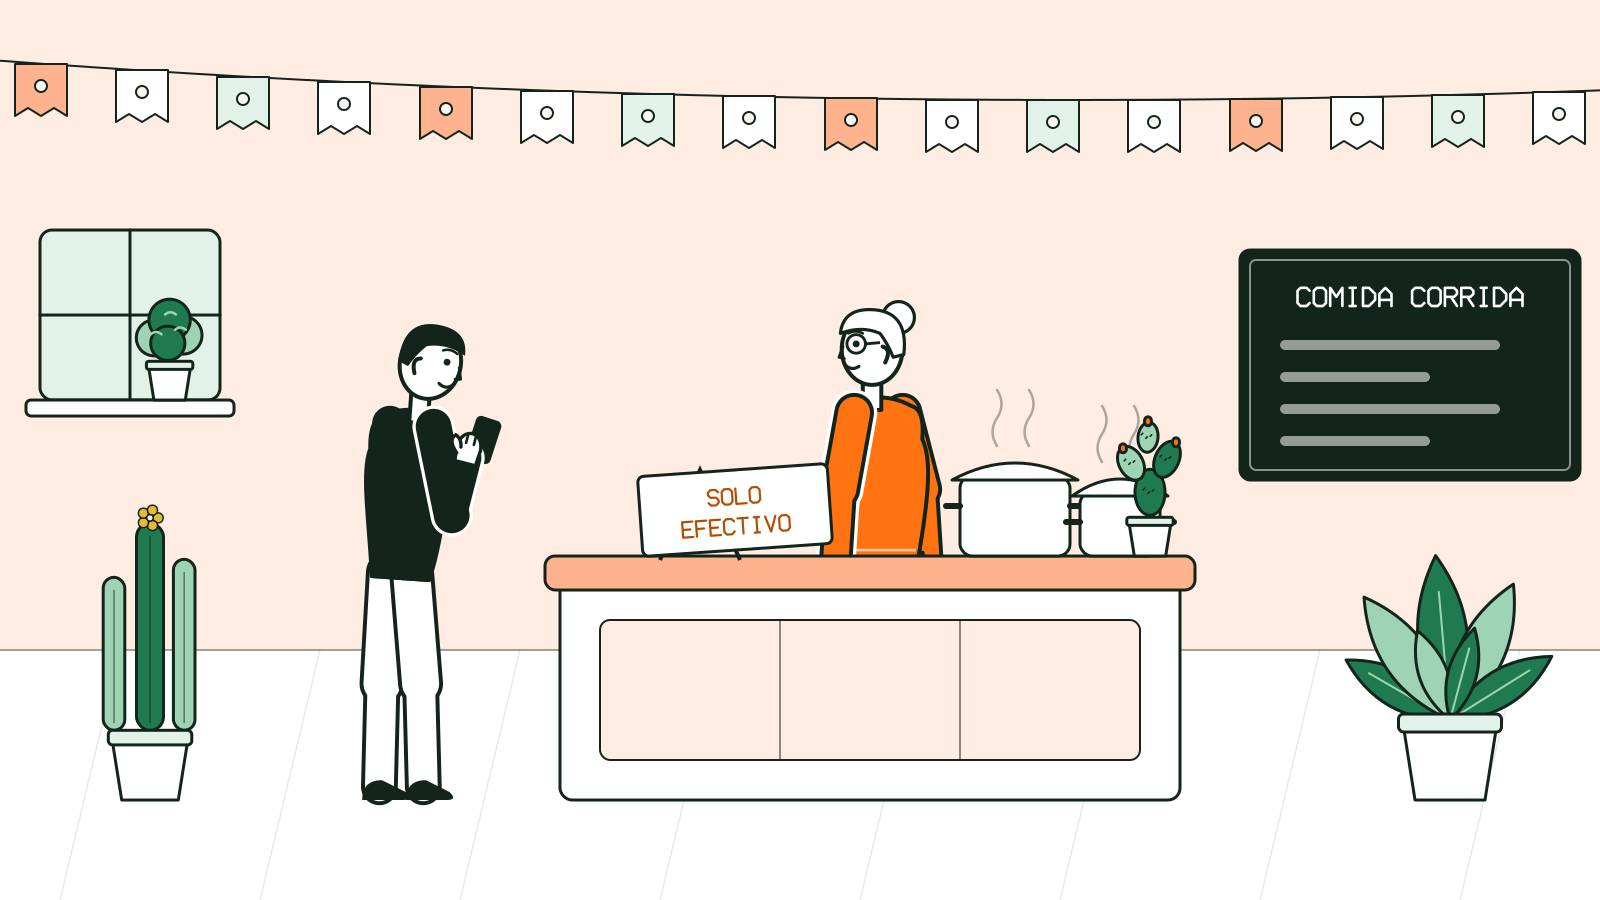
El problema de fondo es el efectivo. En México domina, y no solo por costumbre: una parte se mueve en la economía ilegal y otra en la economía informal de quienes prefieren no registrarse ante Hacienda. Sin RFC no hay cuenta, sin cuenta no hay pago digital, y el efectivo sigue creciendo.
Los datos acompañan esa lectura. En la compra chica, el efectivo apenas cede, y 54.3% de la población ocupada trabaja en la informalidad: 32.6 millones de personas a septiembre de 2026, según el INEGI.
Casi cinco puntos en tres años: el billete sigue mandando en la compra chica.
Por eso el gobierno empuja por dos lados. Quiere recaudar más, pero primero ofrece bancarizar sin pedir RFC, con límites. La meta es repetir lo que lograron Brasil con Pix y España con Bizum.
La referencia es exigente. En Brasil, Pix ya concentró 54.7% de las transacciones de pago en el segundo semestre de 2025, según el Banco Central do Brasil; en España, Bizum cerró 2025 con 30.6 millones de usuarios y 1,237 millones de operaciones.
México ya tiene con qué hacerlo. El SPEI es de los mejores sistemas de pago del mundo y CoDi tiene todo para crecer: lo que falta es escala.
Cuatro piezas que se mueven a la vez
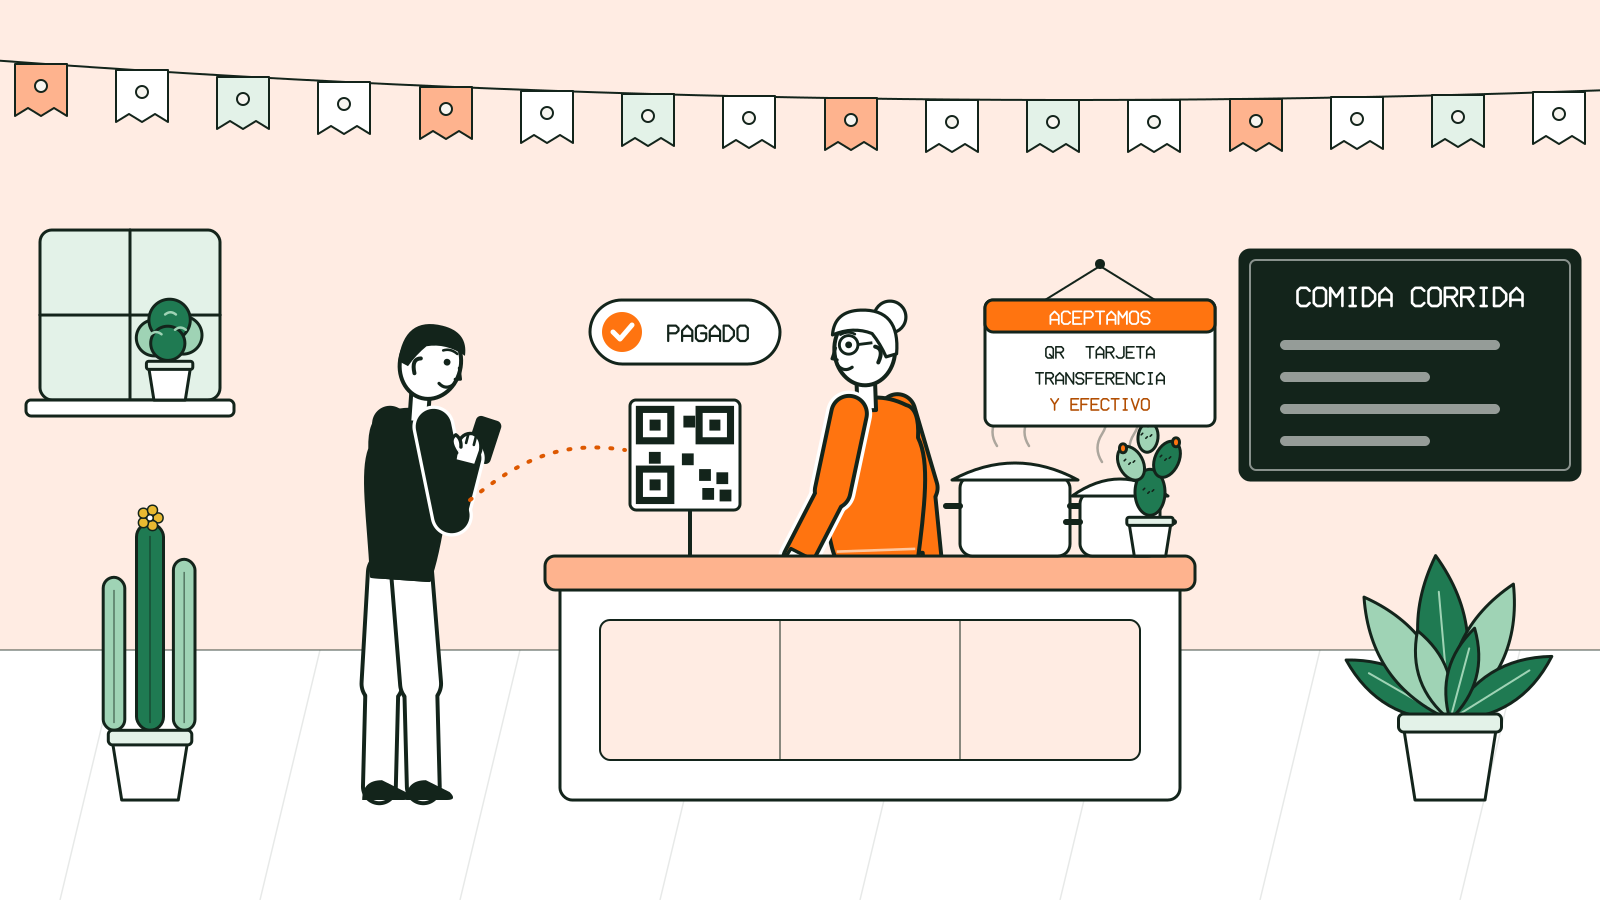
La ley no viene sola. Banxico y el gobierno mueven varias piezas que apuntan al mismo lugar:
- Cuenta nivel 2 Bis. Banxico la creó con la Circular 11/2026 (DOF, 17 de junio de 2026): una persona física puede recibir hasta 15,000 UDIS al mes, unos 130,000 pesos, y solo 3,000 UDIS pueden entrar en efectivo. Está pensada para microcomercios, y la promesa del gobierno es que se abra sin RFC.
- Transferencias homologadas desde el celular. Con la Circular 9/2026, a más tardar el 14 de diciembre de 2026 todas las apps deberán transferir con número de celular, CLABE, tarjeta o QR, con la misma experiencia en cualquier banco y con CoDi incluido.
- Cobro con CoDi en las apps bancarias. La Agencia de Transformación Digital dijo en septiembre que los bancos lo habilitarían en la primera quincena de noviembre, antes del Buen Fin.
- Costo de aceptar tarjetas. En paralelo y fuera de la ley, Banxico y la CNBV tienen un proyecto para bajar las cuotas de intercambio.
- 17 jun 2026Banxico publica sus reglasCuenta nivel 2 Bis para microcomercios y transferencias homologadas desde el celular.
- 20 oct 2026El Congreso aprueba la leyEl Senado la aprueba sin cambios y la envía al Ejecutivo.
- PendientePublicación en el DOFDespués, 15 días hábiles para que Hacienda defina sectores y 15 más para las reglas de cada sector.
- 14 dic 2026Apps homologadasFecha límite para transferir igual en cualquier banco: celular, CLABE, tarjeta o QR.
La ley marca la dirección; las reglas de Banxico y de cada sector marcan el calendario.
Qué aprobó el Congreso y qué falta
La Cámara de Diputados aprobó la ley el 6 de octubre y el Senado la aprobó sin cambios el 20 de octubre, así que pasó directo al Ejecutivo. Al 1 de noviembre de 2026 no aparece publicada en el DOF. Entra en vigor al día siguiente de su publicación; desde ahí, Hacienda tiene 15 días hábiles para publicar los sectores donde el pago digital podrá ser obligatorio, y cada autoridad sectorial otros 15 para fijar reglas y plazos.
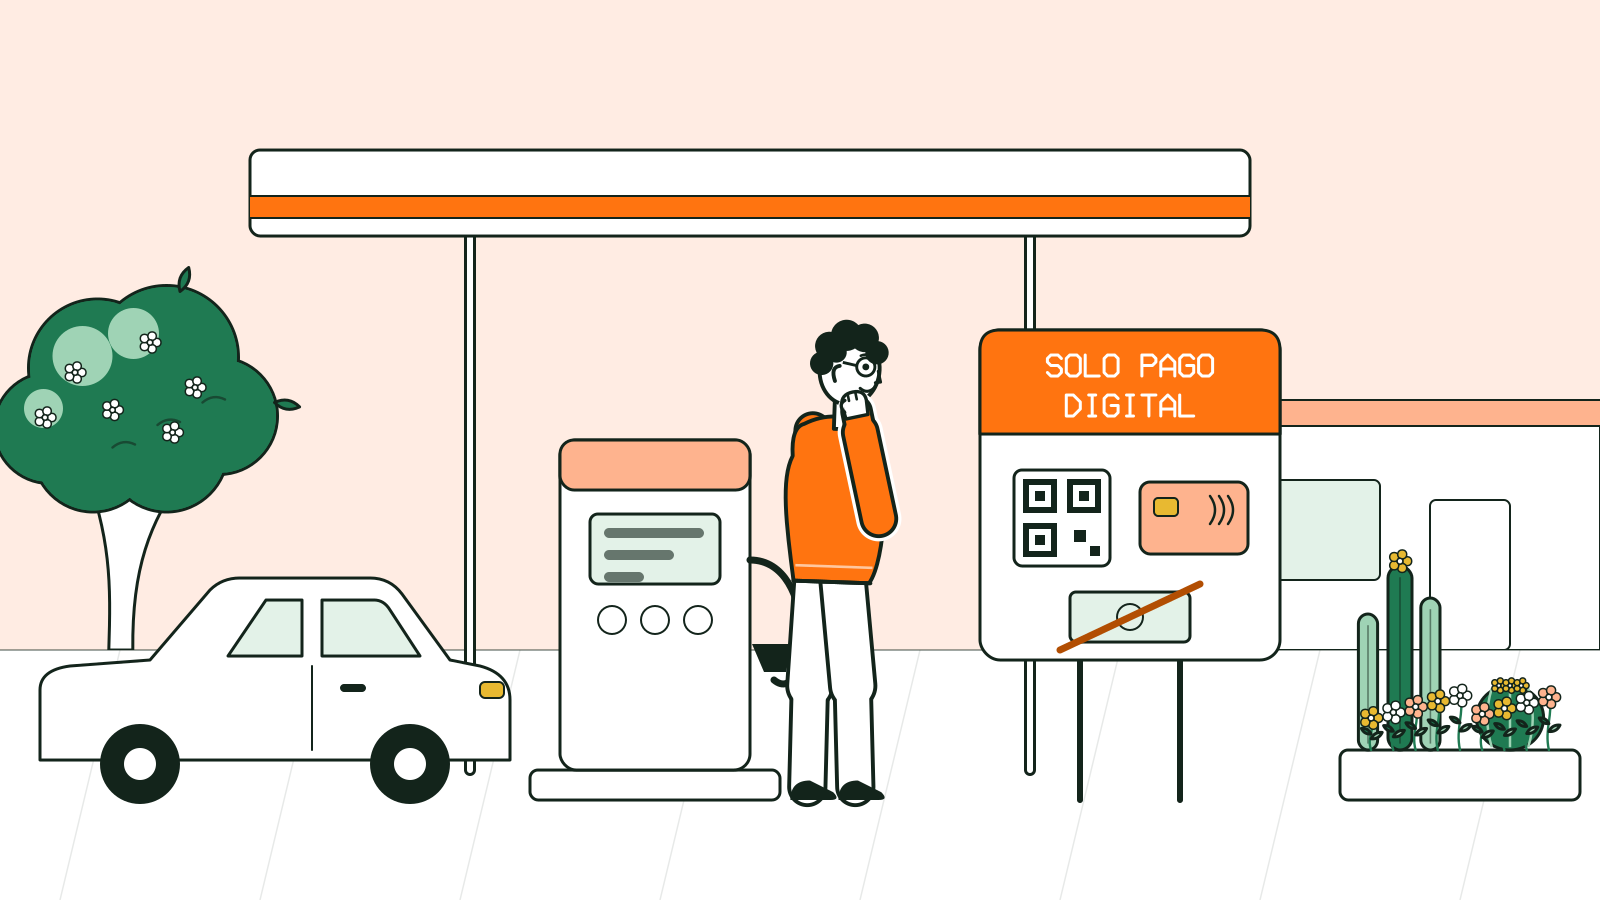
Es una ley marco: fija principios y facultades, y deja las obligaciones concretas a Hacienda, Banxico, la CNBV y las autoridades de cada sector. Hacienda decidirá dónde el pago digital será la única forma de pago (artículo 13). El gobierno ha mencionado gasolineras y casetas, pero la ley no enumera sectores, no prohíbe el efectivo en general y no prevé sanciones propias. Los titulares que hablan de pago digital obligatorio desde 2027 se adelantan: el texto no fija esa fecha.
El QR en la terminal: el cambio que más puede mover la cobranza
El artículo 19 faculta a Banxico para emitir, junto con la CNBV, reglas para que las entidades que ofrecen cobro con tarjeta en terminal punto de venta también acepten pagos con código QR, con las especificaciones que Banxico fije. El dictamen del Senado dice que así se ataca un cuello de botella que señaló el Banco Mundial: CoDi no está integrado en el punto de venta. Es una facultad, no una obligación vigente. Nacerá cuando Banxico publique esas reglas, y recaerá en quien da el servicio de terminal, no en cada comercio.
El riel ya existe y la gente ya transfiere: falta que el comercio cobre con QR.
Hoy algunos bancos ya ofrecen cobranza con QR referenciado a través de APIs, y es una solución muy buena. También empiezan a desarrollar productos alrededor de CoDi para que mañana haya más opciones de cobro. Pero CoDi todavía tiene que escalar, y los bancos tienen que construir más infraestructura a su alrededor.
Del lado del comercio, el freno es el costo. Al que vende elotes en la esquina no le conviene una terminal, porque entre la marca de la tarjeta, la cámara de compensación y el adquirente se va una parte de cada venta. Los pagos de cuenta a cuenta, como CoDi y DiMo, en teoría abaratan el cobro y dan una mejor experiencia.
Las cifras de Banxico lo confirman, y el comercio pequeño, que suele entrar por un agregador, es el que paga más.
El comercio más pequeño paga la tasa más alta: por eso el billete sigue siendo su opción.
Qué cambia para quien cobra
La ley no crea obligaciones directas para cualquier empresa, pero mueve tres cosas que conviene seguir de cerca, y una cuarta corre en paralelo:
- Más canales reconocidos. La ley reconoce como medios de pago el QR, el NFC, las tarjetas de débito y crédito, las transferencias y la domiciliación, con una lista abierta (artículo 2).
- Conciliación con más formatos. Cada canal trae su propia referencia y su propio tiempo de liquidación. Si hoy la conciliación depende de pocos formatos, el volumen en QR y transferencia le exigirá reglas nuevas.
- Sectores obligados. Una empresa que opera en gasolineras, casetas u otro sector que elija Hacienda tendrá un calendario propio, fijado por su autoridad sectorial.
- En paralelo, el costo de aceptación. El proyecto de Banxico y la CNBV estuvo en consulta del 27 de agosto al 24 de septiembre de 2026. Según la prensa, en 36 meses el tope llegaría a 1.30% por operación en crédito y a 0.30% anual en débito, con un máximo de 10.80 pesos por operación. El comunicado oficial confirma la reducción gradual pero no publica las cifras, y el proyecto no está en el DOF.
Para la empresa que vende a la tiendita, la oportunidad está en la ruta. Mi lectura: si el comercio abre una cuenta nivel 2 Bis y paga con transferencia o QR referenciado, el efectivo sale del camión y el pago llega identificado, listo para conciliarse solo. Eso no lo resuelve la ley; lo resuelve el diseño de la cobranza.
Hoy
En efectivo
- La tiendita paga en efectivo al repartidor.
- El dinero viaja en el camión toda la ruta.
- Se cuenta y se deposita en sucursal.
- Al día siguiente alguien lo concilia a mano.
Con cobro digital
Con QR referenciado
- La tiendita escanea el QR referenciado.
- El pago llega a la cuenta en segundos.
- Llega con la referencia del cliente.
- Se concilia solo, el mismo día.
Mismo cliente, mismo pago: la diferencia está en cómo llega a la conciliación.
El plan B de la cobranza
La ley permite pagar en efectivo o con cheque cuando una contingencia impide usar los medios digitales (artículo 15), pero en los sectores estratégicos la contingencia no puede volverse permanente ni recurrente (artículo 16). Quien acepte pagos digitales debe tener la infraestructura, informar qué medios acepta y prever qué hacer ante fallas.
- 01Falla el canal principalLa terminal, la app o la conexión no responden.
- 02Se activa el canal alternoDefinido antes de la falla, con un responsable que lo enciende.
- 03Se concilia lo cobrado en contingenciaEfectivo o cheque solo de forma temporal: en sectores obligados no puede volverse costumbre.
La continuidad del cobro ya es un tema de tesorería, no solo de sistemas.
Mi lectura es que la continuidad del cobro deja de ser un tema de TI y se vuelve un tema de tesorería, y conviene resolverla antes de que lo pida un regulador.
Qué preguntar esta semana
Tres preguntas para la próxima reunión de tesorería y cobranza:
- ¿Qué parte de nuestra cobranza llega hoy en efectivo, por canal y por ruta, y cuánto nos cuesta trasladarla y conciliarla?
- ¿Nuestra conciliación identifica un pago por QR o transferencia sin intervención manual?
- ¿Qué canal cobra cuando falla el principal, y quién lo activa?
Próximo movimiento para los próximos 30 días: mide cuánto de tu cobranza llega en efectivo o sin referencia, y pregunta a tus bancos y adquirentes qué opciones de QR referenciado y de CoDi tienen hoy.
Te leo
¿Qué parte de tu cobranza sigue llegando en efectivo?
Para seguir leyendo: ISO 20022: Swift amplía el plazo, pero el reto sigue estando en los datos.
Fuentes
- Cámara de Diputados. Minuta de la Ley de Economía Digital para Pagos Digitales y Electrónicos, 6 de octubre de 2026.
- Secretaría de Gobernación. Sistema de Información Legislativa, proceso de la Ley de Economía Digital, consultado el 1 de noviembre de 2026.
- Banxico. Circular 11/2026 (cuentas nivel 2 Bis) y Circular 9/2026 (homologación de transferencias desde el celular), DOF, 17 de junio de 2026.
- Banxico. Informe anual sobre las infraestructuras de los mercados financieros 2025, y tasas de descuento de débito por giro de negocio, julio de 2026.
- CNBV. Comunicado 19: consulta pública del proyecto de disposiciones de redes de medios de disposición, 27 de agosto de 2026.
- El CEO. Banxico y CNBV suavizan recorte a cuotas por pagos con tarjeta, 27 de agosto de 2026.
- INEGI y CNBV. Encuesta Nacional de Inclusión Financiera 2024.
- INEGI. Indicadores de ocupación y empleo, septiembre de 2026, 22 de octubre de 2026.
- Diário do Nordeste. Pix es el medio de pago más usado en el segundo semestre de 2025, según el Banco Central do Brasil, 7 de abril de 2026.
- Infobae. El volumen de operaciones con Bizum creció 53% en 2025, 19 de enero de 2026.
Para compartir en redes
Carruseles de este tema para cada público. Velos aquí, compártelos o descarga el PDF para subirlo como documento en LinkedIn.
Las opiniones de este artículo son personales y no representan la posición de mi empleador. El análisis usa solo información pública.
Recibe cada artículo en tu correo